Postbank BestSign

Screenshots
Details
- Bewertung
- 4,4
- Version
- 3.32.0.28301
- Entwickler
- Postbank - eine Niederlassung der Deutsche Bank AG
Wer bei der Postbank eine Überweisung oder einen anderen Auftrag freigeben möchte, landet schnell bei einer zusätzlichen Sicherheits-App. Genau dafür ist Postbank BestSign gedacht: Sie bestätigt Aufträge außerhalb der eigentlichen Banking-App beziehungsweise des Online-Bankings. Ich sehe sie deshalb nicht als vollständige Finanz-App, sondern als spezialisiertes Werkzeug für einen einzigen, wichtigen Schritt: die sichere Freigabe.
Das klingt zunächst unkompliziert. In der Praxis entstehen die meisten Probleme aber nicht beim Tippen auf die Bestätigung, sondern vorher: bei der Einrichtung, beim Wechsel des Smartphones oder wenn eine Freigabe scheinbar nicht ankommt. Ich habe mir deshalb besonders diese Übergänge angesehen. Mein Eindruck ist klar: Für Postbank-Kundinnen und -Kunden kann die App angenehm unauffällig arbeiten, sobald sie korrekt eingerichtet ist. Wer jedoch eine einzige Anwendung für Kontostand, Überweisung und Sicherheitsbestätigung erwartet, wird ihre Rolle missverstehen.
Die eigentliche Aufgabe der App verstehen
Der Entwickler ist Postbank - eine Niederlassung der Deutsche Bank AG. Die Anwendung gehört in den Bereich Finanzen, ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren grundsätzlich an alle Altersgruppen. Veröffentlicht wurde sie am 27.11.2018; aktuell ist die Version 3.32.0.28301 für Geräte ab Android 9 vorgesehen.
Der Store-Satz „Die extra App, um Aufträge sicher freizugeben“ beschreibt den Kern ziemlich treffend, ohne die Alltagssituation ganz zu erklären. Ich öffne BestSign nicht, um mein Konto zu durchsuchen. Ich nutze sie dann, wenn ein Auftrag bereits im Postbank-Banking vorbereitet wurde und noch eine Bestätigung benötigt. Diese Trennung ist sicherheitsseitig sinnvoll, verlangt aber, dass zwei Teile des Vorgangs sauber zusammenspielen.
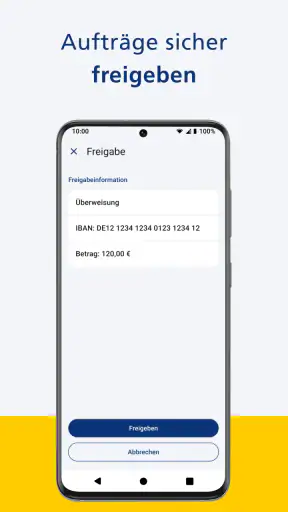
Ein typisches Beispiel: Ich sitze abends am Tablet, erfasse eine Überweisung und bestätige sie dort noch nicht endgültig. Danach kommt die Freigabe über das dafür eingerichtete Smartphone. In BestSign prüfe ich, ob die angezeigten Auftragsdaten zu meinem Vorhaben passen, und bestätige erst dann. Anschließend kehre ich zum Banking zurück und kontrolliere, ob der Auftrag angenommen wurde. Der zusätzliche Schritt kostet etwas Aufmerksamkeit, verhindert aber, dass ich eine Freigabe blind durchwinke.
Genau hier liegt eine wichtige Gewohnheit: Nicht nur auf „Bestätigen“ drücken, weil man gerade eine Überweisung erwartet. Ich würde immer Empfänger, Betrag und den sichtbaren Auftrag miteinander abgleichen. Eine Sicherheits-App ist nur dann nützlich, wenn man ihre Prüfung tatsächlich nutzt. Die wichtigste Funktion ist nicht das schnelle Freigeben, sondern das bewusste Gegenprüfen vor dem letzten Schritt.
Warum die ersten Schwierigkeiten oft ganz woanders liegen
Viele Nutzer suchen die Ursache in der App, wenn keine Bestätigung erscheint. Das ist verständlich, weil BestSign im entscheidenden Moment sichtbar wird. Der Auslöser kann jedoch bereits beim Start des Auftrags liegen: Das Online-Banking wurde beendet, die Sitzung ist abgelaufen, der Auftrag wurde nicht vollständig abgeschickt oder es wird gerade ein anderer Freigabeweg erwartet.
Mein erster Rat ist deshalb, nicht sofort mehrfach auf dieselbe Schaltfläche zu tippen. Zuerst sollte ich im Banking prüfen, ob der Auftrag wirklich zur Freigabe abgeschickt wurde und ob die angezeigten Daten noch stimmen. Mehrere Wiederholungen können die Situation unübersichtlich machen. Besser ist es, den Vorgang ruhig zu verlassen und anschließend zu prüfen, welcher Status im Banking angezeigt wird.
Ein weiterer Stolperstein ist die falsche Erwartung an den Start der App. BestSign ersetzt nicht automatisch das Postbank-Banking. Wenn ich nur die Sicherheits-App öffne, sehe ich nicht zwangsläufig eine Liste aller Kontobewegungen oder kann dort eine neue Überweisung anlegen. Die App wartet im Wesentlichen auf einen konkreten Freigabevorgang. Wer sie wie eine normale Banking-App behandelt, hält sie schnell für funktionsarm, obwohl sie ihre eng begrenzte Aufgabe erfüllt.
Die Einrichtung sollte nicht zwischen Tür und Angel passieren
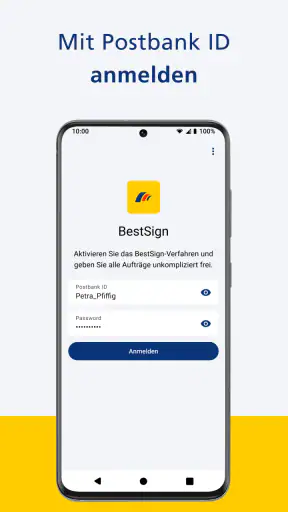
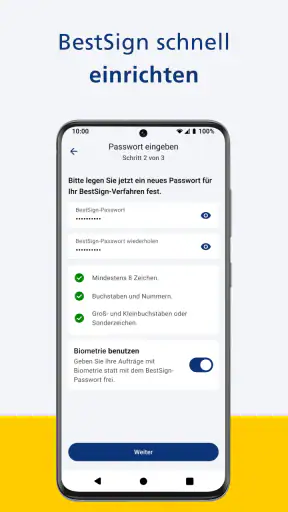
Die Einrichtung ist der Teil, dem ich am meisten Zeit widmen würde. Entscheidend ist nicht nur, dass die App installiert ist. Sie muss mit dem persönlichen Postbank-Zugang und dem vorgesehenen Gerät so verbunden sein, dass die Freigabe später eindeutig zugeordnet werden kann. Dabei sollte ich die Hinweise im Banking und in BestSign vollständig lesen, statt den Vorgang möglichst schnell abzuschließen.
Praktisch hilft eine einfache Vorbereitung: Ich halte mein Smartphone bereit, öffne das Postbank-Banking auf dem Gerät, auf dem ich üblicherweise Aufträge erteile, und sorge dafür, dass ich nicht zwischen mehreren halbfertigen Einrichtungsschritten wechsle. Wenn ein Aktivierungs- oder Bestätigungsvorgang angezeigt wird, sollte ich ihn in einem zusammenhängenden Ablauf durchführen. Ein späteres „Das mache ich irgendwann fertig“ ist bei einer Sicherheits-App besonders ungünstig.
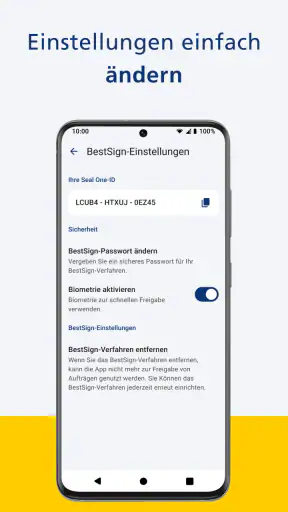
Auch die Bildschirmsperre und die allgemeine Gerätesicherheit gehören in diesen Zusammenhang. Ich würde BestSign nicht auf einem Smartphone einrichten, das von mehreren Personen gemeinsam benutzt wird oder dessen Zugangsschutz unklar ist. Die App schützt die Freigabe, aber sie kann keine unsichere Geräteumgebung ausgleichen. Ebenso sollte ich vor einem Gerätewechsel überlegen, wie ich den Zugang auf dem neuen Gerät wieder einrichte, anstatt das alte Smartphone voreilig zurückzusetzen.
Bei der ersten Nutzung lohnt sich außerdem ein kontrollierter Test mit einem ohnehin anstehenden, überschaubaren Auftrag. Dabei beobachte ich, ob die Weiterleitung funktioniert, ob die Auftragsdaten lesbar sind und ob die Rückkehr zum Banking verständlich abläuft. Das ist hilfreicher, als erst bei einer dringenden Zahlung herauszufinden, dass die Einrichtung noch nicht abgeschlossen ist.
Was ich bei einer ausbleibenden Freigabe prüfe
Wenn eine Bestätigung nicht erscheint, gehe ich in einer festen Reihenfolge vor. Zuerst prüfe ich, ob das Smartphone online ist und ob die App sich normal öffnen lässt. Danach sehe ich im Banking nach, ob der Auftrag noch offen ist. Anschließend starte ich den Freigabevorgang nicht beliebig neu, sondern orientiere mich an der Anzeige, die dort tatsächlich zu sehen ist.
Diese Reihenfolge klingt banal, spart aber Zeit. Ein kurzes Verbindungsproblem kann genauso aussehen wie eine fehlerhafte Einrichtung. Wenn ich sofort die App lösche, neu installiere oder mehrere Freigaben anstoße, verschlechtere ich die Übersicht. Bei Sicherheitsvorgängen ist ein sauberer Status wichtiger als ein schneller Neustart.
Ich würde außerdem kontrollieren, ob ich wirklich das Gerät verwende, das für BestSign eingerichtet wurde. Nach einem Smartphone-Wechsel, einer Wiederherstellung oder einer Änderung der Gerätekonfiguration kann die Erwartung „Die App ist installiert, also muss sie funktionieren“ falsch sein. Installation und erfolgreiche Zuordnung sind nicht dasselbe. Genau deshalb sollte man bei einem neuen Gerät die offizielle Einrichtung im Postbank-Banking erneut durchgehen, statt nur die App aus dem Store zu laden.
Falls die App geöffnet wird, aber kein passender Auftrag angezeigt wird, prüfe ich zuerst den Auftrag selbst. Ist er noch aktiv? Wurde er vielleicht bereits bestätigt? Stimmen die Kontodaten mit dem Vorgang überein? Ich vermeide es, eine Freigabe zu bestätigen, wenn die angezeigten Informationen nicht eindeutig zu meiner Aktion passen. In diesem Fall ist Abbrechen die vernünftigere Entscheidung als ein Versuch, den Vorgang irgendwie zu erzwingen.
Wenn die App funktioniert, aber der Ablauf trotzdem scheitert
Es gibt Szenarien, in denen BestSign nicht der Verursacher ist. Das Banking kann eine Sitzung verlieren, die Verbindung zwischen Browser und Bank kann unterbrochen werden oder der Auftrag kann wegen einer anderen Prüfung nicht abgeschlossen werden. Dann öffnet sich die Sicherheits-App möglicherweise korrekt, doch nach der Bestätigung erscheint im Ausgangssystem kein erwarteter Abschluss.
In so einem Fall schaue ich nicht nur auf BestSign, sondern auf die letzte eindeutige Statusmeldung im Banking. Wurde der Auftrag angenommen, abgelehnt oder ist er weiterhin offen? Diese Information entscheidet, ob ich überhaupt etwas erneut versuchen sollte. Besonders bei zeitkritischen Zahlungen ist es besser, den Status zuerst zu klären, statt eine zweite Überweisung zu erstellen und dadurch womöglich doppelt zu senden.
Auch ein Browser- oder Gerätewechsel kann den Eindruck erwecken, BestSign habe nicht reagiert. Wenn der Auftrag auf einem Gerät begonnen und die Bestätigung auf einem anderen durchgeführt wird, muss die Rückkehr zum ursprünglichen Ablauf verständlich bleiben. Ich würde daher während einer wichtigen Zahlung nicht unnötig zwischen mehreren Browserfenstern, privaten Tabs und verschiedenen Banking-Sitzungen wechseln. Weniger parallele Abläufe bedeuten hier weniger Verwechslungsgefahr.
Bei wiederkehrenden Problemen ist es sinnvoll, die genaue Situation zu notieren: Welches Gerät wurde für das Banking verwendet, welches für BestSign, an welcher Stelle endete der Vorgang und welcher Status war zuletzt sichtbar? Mit dieser Beschreibung kann der Postbank-Support deutlich gezielter helfen als mit der pauschalen Aussage, die App funktioniere nicht. Zugangsdaten oder sensible Freigabecodes würde ich dabei selbstverständlich nicht weitergeben.
Der Gerätewechsel ist der Moment für besondere Sorgfalt
Ein neues Smartphone ist der häufigste Anlass, bei dem eine bisher reibungslose Sicherheits-App plötzlich Fragen aufwirft. Ich würde das alte Gerät nicht sofort löschen oder weitergeben. Zuerst sollte das neue Smartphone eingerichtet und die BestSign-Verbindung dort erfolgreich hergestellt werden. Erst wenn ein eigener Freigabevorgang nachvollziehbar funktioniert, ist der Zeitpunkt für die endgültige Aufräumarbeit gekommen.
Wichtig ist dabei, zwischen der App-Installation und der Kontoeinrichtung zu unterscheiden. Eine aus dem Store geladene Anwendung allein beweist nicht, dass sie für meinen Postbank-Zugang einsatzbereit ist. Die Verbindung muss über den vorgesehenen Postbank-Ablauf hergestellt werden. Wenn ich diesen Schritt überspringe, kann die App zwar vorhanden sein, aber bei einem echten Auftrag nicht die erwartete Funktion übernehmen.
Wer mehrere Geräte nutzt, sollte außerdem bewusst entscheiden, welches Smartphone die Freigabe erhalten soll. Das Gerät sollte regelmäßig verfügbar, ausreichend geschützt und nicht ständig leer sein. Ein Tablet, das nur zu Hause liegt, kann für bestimmte Arbeitsweisen bequem sein, ist aber unpraktisch, wenn ich unterwegs eine Zahlung bestätigen muss. Hier ist die bequemste Anzeige nicht automatisch die beste Sicherheitslösung.
Was die Bewertungen über die Alltagstauglichkeit nahelegen
Mit einer durchschnittlichen Bewertung von 4,4 bei über 170.000 Bewertungen und mehr als einer Million Installationen ist die App im Android-Umfeld sichtbar etabliert. Diese Zahlen allein sagen allerdings nicht, ob sie auf meinem konkreten Smartphone problemlos läuft. Bei einer Sicherheits-App hängt das Erlebnis stark davon ab, ob Einrichtung, Banking-Zugang und Gerätewechsel zusammenpassen.
Die Anwendung ist für mich deshalb vor allem dann überzeugend, wenn ich bereits Postbank-Kunde bin und einen klaren, getrennten Freigabeschritt möchte. Sie bleibt im Hintergrund, bis eine Aktion bestätigt werden muss, und überlädt den Vorgang nicht mit Funktionen, die ich für diesen Zweck gar nicht brauche. Das ist ein Vorteil gegenüber einer Lösung, die Sicherheitsbestätigung, Kontoverwaltung, Nachrichten und weitere Bereiche in einer einzigen Oberfläche vermischt.
Der Nachteil dieser Spezialisierung ist ebenso deutlich: Ich brauche den zusätzlichen Schritt und muss verstehen, welches System gerade die Führung hat. Wer möglichst wenige Apps verwenden möchte, wird eine integrierte Banking-Lösung mit eingebauter Bestätigung möglicherweise angenehmer finden. Für Postbank-Nutzer ist diese Alternative aber nicht einfach eine Frage des Geschmacks, weil die verfügbaren Freigabewege vom eigenen Zugang und von der jeweiligen Einrichtung abhängen.
Für wen BestSign passt und wer lieber anders plant
Ich würde die App Postbank-Kunden empfehlen, die Überweisungen häufig am Computer oder Tablet vorbereiten und die Bestätigung bewusst auf dem Smartphone durchführen möchten. Auch für Menschen, die ihre Bankgeschäfte nicht dauerhaft in einer einzigen App erledigen wollen, ist die klare Trennung nachvollziehbar. Die kostenlose Nutzung senkt dabei die Einstiegshürde, ohne dass ich für die App selbst ein zusätzliches Budget einplanen muss.
Weniger passend ist sie für jemanden, der eine vollständige mobile Kontoverwaltung erwartet oder nur sehr selten digitale Bankgeschäfte erledigt und den zusätzlichen Freigabeweg als unnötige Unterbrechung empfindet. Ebenso sollte ich sie nicht als Lösung für ein ungeschütztes oder häufig verliehenes Smartphone betrachten. Die App kann den Postbank-Auftrag bestätigen, aber sie ersetzt keine sorgfältige Gerätesicherheit und keine Aufmerksamkeit beim Prüfen der Daten.
Für Nutzer mit älteren Android-Geräten ist die Systemvoraussetzung relevant: Unterstützt wird Android 9 oder höher. Wer ein älteres Gerät verwendet, sollte daher vor der Planung prüfen, ob die Installation überhaupt möglich ist. Auf einem kompatiblen Gerät bleibt trotzdem die Frage, ob es im Alltag zuverlässig verfügbar ist. Eine Sicherheits-App auf einem selten geladenen Zweitgerät ist praktisch weniger wert als eine sauber eingerichtete Anwendung auf dem regelmäßig genutzten Smartphone.
Mein praktischer Ablauf für eine stressfreie Nutzung
Ich würde BestSign nicht erst dann ausprobieren, wenn eine dringende Zahlung ansteht. Zuerst richte ich die Anwendung in Ruhe über den vorgesehenen Postbank-Weg ein. Danach prüfe ich bei einem normalen Auftrag, ob die Freigabe auf dem richtigen Gerät landet. Während der Bestätigung vergleiche ich die angezeigten Informationen mit meinem Auftrag und kehre erst danach zum Banking zurück.
Wenn etwas nicht klappt, starte ich nicht sofort mehrere neue Aufträge. Ich prüfe Verbindung, Gerät, Auftragstatus und den letzten sichtbaren Hinweis. Bei einem neuen Smartphone behalte ich das alte zunächst als Rückfallebene und entferne es erst nach erfolgreicher Einrichtung. Diese Vorgehensweise ist unspektakulär, verhindert aber die häufigsten Kettenfehler.
Ebenso wichtig ist, dass ich die App aktuell halte und das Betriebssystem nicht dauerhaft auf einem veralteten Stand lasse. Das ist keine Garantie für einen problemlosen Ablauf, reduziert aber vermeidbare Kompatibilitätsprobleme. Die aktuelle Version 3.32.0.28301 zeigt außerdem, dass die Anwendung weiter als eigenständiger Bestandteil des Postbank-Freigabeprozesses geführt wird.
Mein Urteil fällt daher positiv, aber nicht vorbehaltlos aus. Postbank BestSign ist kein komfortables Banking-Zentrum, sondern ein fokussiertes Sicherheitswerkzeug. Genau darin liegt seine Stärke: Wer die Postbank nutzt und die Einrichtung einmal sauber erledigt, bekommt einen klaren Bestätigungsschritt ohne unnötige Nebenfunktionen. Die Schwäche liegt in der Abhängigkeit vom restlichen Ablauf. Wenn Auftrag, Gerät oder Sitzung nicht sauber zusammenspielen, wirkt die App schnell wie der Schuldige.
Ich würde sie installieren, wenn ich Postbank-Aufträge regelmäßig digital freigebe und ein kompatibles, gut geschütztes Smartphone besitze. Vor dem ersten wichtigen Einsatz würde ich jedoch bewusst Zeit für Einrichtung und einen kontrollierten Test einplanen. Wer diese Vorbereitung akzeptiert und bei jeder Freigabe die Daten prüft, erhält eine zweckmäßige Lösung. Wer dagegen eine einzige App für sämtliche Bankaufgaben oder einen möglichst unsichtbaren Sicherheitsprozess sucht, sollte prüfen, ob der eigene Postbank-Zugang einen anderen Freigabeweg anbietet.


